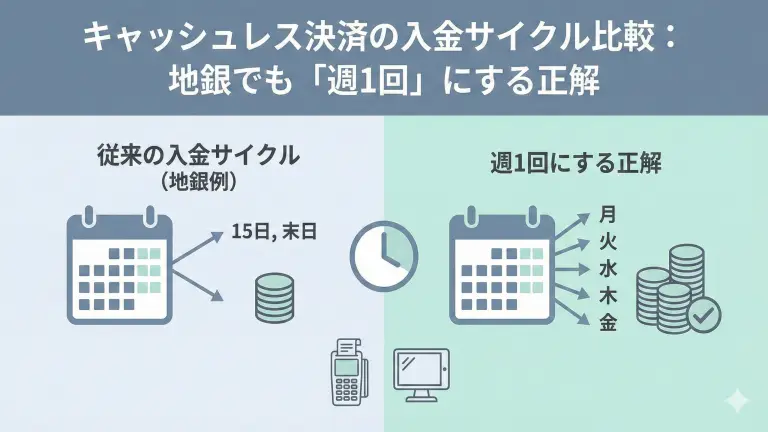
先月末、仕入れ業者への支払日とアルバイトへの給料日が重なり、口座残高を見てヒヤッとした経験はありませんか?
「売上は順調なのに、手元に現金がない」。
これほど胃が痛くなる瞬間はありませんよね。慌てて入金日を確認しても、次の入金は来週、あるいは再来週。多くの比較サイトを見ると「翌日入金!」と華々しく書かれていますが、よく見れば「※みずほ・三菱UFJ・三井住友銀行に限る」という小さな注釈。
「地銀をメインバンクにしているウチみたいな店は、資金繰りで我慢するしかないのか……」
そう諦める必要はありません。実は、メインバンク(地方銀行)を変えることなく、手数料完全無料で「週1回」きちんと現金を回収する方法が存在します。
ここで大事なのは「入金が早い=気持ちの問題」ではなく、店の生命線であるキャッシュフロー(資金繰り)そのものだということです。
黒字でも資金が回らずに苦しくなる店は珍しくありません。特に飲食店・小売は「仕入れ→売上→入金」のタイムラグが短いサイクルで積み上がるため、入金サイクルの差がそのままストレスとリスクに直結します。
本記事では、元飲食店責任者として「黒字倒産」の危機を乗り越えた私が、地銀ユーザーのために選び抜いたキャッシュレス決済の最適解をお伝えします。銀行口座を変える手間をかける前に、まずはこの記事を読んで、来週からの資金繰りをグッと楽にしてください。
筆者:TAKEDA / 店舗DXコンサルタント
全国数百店舗以上展開する某小売企業・飲食業にて、店舗責任者とエリアマネージャーを兼任。退職後、飲食業を営む知人とともに仕事をし、新店舗開業・既存店舗のPOSレジやキャッシュレス決済の導入時の責任者として携わる。
現在はお付き合いのある経営者の方の広告運用や店舗経営などのサポートをしている。
なぜ「地銀」だと入金が遅れるのか? 比較サイトが書かない不都合な真実

なぜ、同じ決済サービスを使っているのに、メガバンクの口座を持っている店は「翌日入金」で、地方銀行を使っている私たちの店は「月3回」や「月1回」と不利になりやすいのでしょうか?
この差が生まれる大きな理由は、決済代行会社が負担している「他行宛て振込手数料」にあります。
決済代行会社(リクルートやSTORESなど)にとって、加盟店への入金はコストのかかる業務です。同じ銀行グループ内(例: 三井住友銀行から三井住友銀行へ)であれば手数料を抑えやすい一方で、地方銀行への振込はコストがかかりやすい傾向があります。
その結果、決済代行会社は「回数を減らしてコストを抑える」か「入金のたびに手数料を店側へ転嫁する」か、どちらかの設計になりやすいのです。
つまり、地銀ユーザーが不利になりやすいのは「あなたの店が小さいから」ではなく、入金という業務が持つコスト構造が原因です。
入金サイクルで混乱しがちな3つの用語(締め日・振込日・反映日)
ここで一度、用語を整理しておきます。ここが曖昧なままだと「翌日入金って書いてあったのに入ってない…」が起きやすくなります。
締め日(締め処理の区切り)は「どの期間の売上をまとめるか」。
振込日(入金日)は「口座に着金する日」。
反映日(明細に出るタイミング)は「管理画面や通帳で見えるタイミング」。
サービスによっては「売上発生→締め→振込」の途中に、キャンセル処理や締め時間帯のズレが入り、数日ずれることがあります。
この記事では、地銀ユーザーが一番困る“空白期間”を減らせるかに焦点を当てて解説します。
比較サイトの「翌日入金!」が刺さらない理由
多くの比較記事は「最速条件(特定のメガバンク口座)」を基準に書かれています。しかし、地域の取引先との関係や融資・信用の観点で、地銀をメインバンクにしている経営者は多いはずです。
地銀・信金を大切にしている店舗にとって、必要なのは「最速の一部条件」ではなく、自分の口座条件でも再現できる現実的な入金サイクルです。
私たちは、この「銀行格差」という構造的な不利を理解した上で、地銀を不利にしにくいサービスを選び取る必要があります。
結論:地銀ユーザーが選ぶべき「入金サイクル最速」ランキング
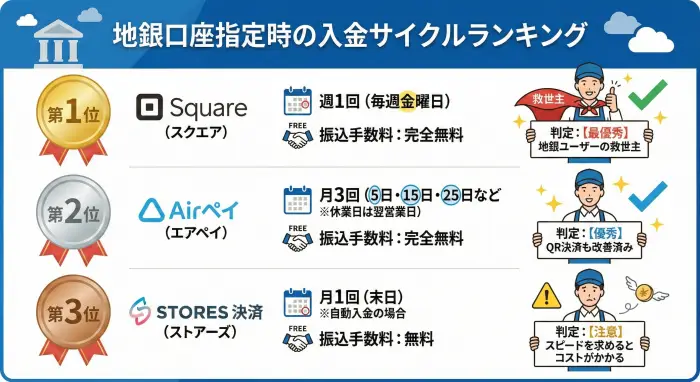
では、地銀口座のまま利用できるサービスの中で、最も早く、かつ手数料無料で現金化できるのはどこか。結論から申し上げます。
地方銀行をメインバンクとする事業者にとっての正解は、以下の順位になります。
第1位:Square (スクエア)
入金サイクルは週1回で、地銀でも原則同じリズムが適用されます。振込手数料も完全無料です。
地銀ユーザーの「空白期間」を最小化できる、最も現実的な選択肢になります。
第2位:Airペイ (エアペイ)
入金サイクルは月3回が基本で、振込手数料は完全無料です。「週1回」には及びませんが、月3回で回るなら資金繰りが安定しやすい業態も多いです。
特に複数の決済手段をまとめて運用したい店に向きます。
第3位:STORES 決済 (ストアーズ)
自動入金だと月1回になりやすく、スピード重視なら手動入金という選択になります。
ただし手動入金は条件によって手数料が発生するため、“速さ”と“コスト”がトレードオフになりやすい点に注意が必要です。
地銀ユーザーにとってのBest Match(最良の選択)は、間違いなくSquareです。
Squareの最大の特徴は、「銀行による入金サイクルの差が出にくい(地銀でも週1回が基準)」ことです。
みずほ銀行や三井住友銀行のような条件付き最速だけではなく、地銀・信金を含む「その他金融機関」でも毎週水曜日締め・金曜日入金という読みやすい設計です。
振込手数料もSquare側が全額負担してくれるため、私たちは1円も損をすることなく、毎週きちんと売上を回収できます。
この「公平さ」こそが、私がSquareを地銀ユーザーに強く推奨する理由です。
主要3社の詳細分析:あなたの店に合うのはどれ?
ここからは、上位3社のサービスについて、地銀ユーザーの視点からさらに深掘りして解説します。それぞれの特徴を理解し、あなたの店の状況に最適なものを選んでください。
| 比較項目 | Square (スクエア) | Airペイ (エアペイ) | STORES決済 |
|---|---|---|---|
| 地銀での入金頻度 | 週1回 (月4〜5回) | 月3回 | 月1回 (自動) / 随時 (手動) |
| 具体的な入金日 | 毎週金曜日 | 5日・15日・25日の翌営業日など | 月末 (自動) / 申請から1-2営業日 (手動) |
| 振込手数料 | 完全無料 | 完全無料 | 無料 (自動) / 条件付有料 (手動) ※売上10万円未満は200円 |
| QR決済の入金 | クレカと同じ (週1回) | クレカと同じ (月3回) ※Airペイアプリ利用時 | クレカと同じ (月1回/随時) |
| 地銀ユーザー評価 | ◎ (最適) | ◯ (十分実用的) | △ (コスト注意) |
1. Square:圧倒的なスピードと公平性
Squareと地方銀行の相性は良く、他社で差が出やすい場面でも、Squareは「毎週金曜日に入金」というリズムを崩しにくいのが強みです。
例えば、土曜日や日曜日に稼いだ売上が、翌週の金曜日には現金として口座に入ってきます。このサイクルの早さは、週末に仕入れが集中しやすい飲食店や小売店にとって、資金繰り(Cash Flow)をかなり楽にしてくれます。
さらに現場目線で重要なのは「読みやすさ」です。毎週金曜日に入ると分かっていると、支払い・仕入れ・人件費の段取りが組みやすく、精神的な負担も減ります。
資金繰りは気持ちの問題に見えますが、実際は意思決定のスピードにも影響します。段取りが組めるだけで、日々の判断がラクになります。
2. Airペイ:QR決済の改善で使い勝手が向上
Airペイは地銀でも月3回入金が基本になるため、キャッシュの滞留が一定程度抑えられます。
ここで誤解されやすいのが「Airペイ QR」という別枠の扱いです。
以前は「QRだけ月1回」といったズレが話題になりがちでしたが、現在は運用の仕方で回避できる場面があります。 Airペイアプリ側でQRコード決済を利用する運用に寄せれば、入金サイクルが揃いやすくなり、実務がかなり楽になります。
3. STORES 決済:スピードとコストのトレードオフ
STORESは「手動入金」を使えば、地銀でも申請から1〜2営業日で入金されます。スピード面では魅力的です。
ただし、ここが落とし穴になりやすいポイントです。
資金繰りが厳しい時ほど「小刻みに入金申請したくなる」のに、条件によって手数料が発生するため、結果的にコストが積み上がりやすいのです。
次の章で、この「隠れコスト」を具体的に見える化します。
✍️ 専門家の経験からの一言アドバイス【結論】: 初めて導入するなら、迷わずSquareを選んでください。
多くの人は「手数料率(3.25%など)」ばかり気にしますが、黒字倒産を防ぐために本当に重要なのは「現金化のサイクル」です。
特に地銀メインの場合、入金が遅いと「払えるのに払えない」状態が起きやすくなります。経営に集中するためにも、入金サイクルは最速かつ無料のものを選んでおくのが鉄則です。
【注意】入金の早さだけで選ぶと損をする?「隠れコスト」の罠
「STORESの手動入金なら、明日にお金が入るから一番いいのでは?」
そう思った方は、少し立ち止まってください。ここには、小規模店が陥りやすい「隠れコスト」の罠が存在します。
STORESの手動入金にかかるコスト(小刻み申請が損になりやすい)
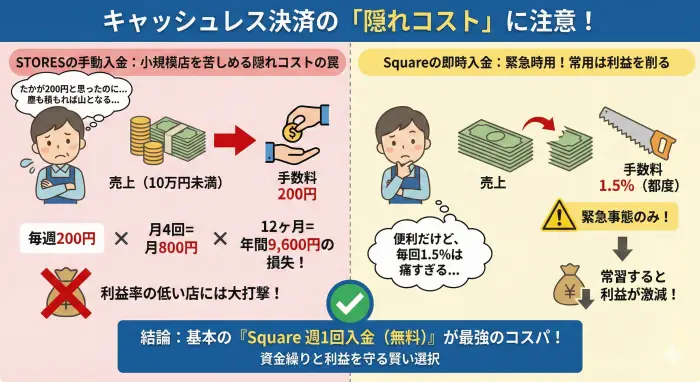
STORESの「手動入金」は非常に便利ですが、入金依頼額が10万円以上なら無料、10万円未満の場合は200円の振込手数料が発生します。
小規模店にとって「常に10万円以上貯まってから入金」という条件は、資金繰りの柔軟性を奪いかねません。
「たかが200円」と思うかもしれませんが、資金繰りが厳しく、10万円貯まるのを待てずに毎週のように手動入金を行えば、コストは確実に積み上がります。
例えば「週1回、10万円未満で申請」を続けた場合、月4回で月800円、年換算で約1万円。利益率の低い飲食店にとって、これは地味に効きます。
特に開業直後や閑散期など、キャッシュが薄いタイミングほど発生しやすい点が怖いところです。
Squareの「即時入金」の使い所(常用はNG)
Squareにも、通常の「週1回入金」とは別に、最短で翌日に振り込まれる「即時振込」機能があります。ただし利用するたびに振込金額の1.5%の手数料がかかります。
これは「どうしても明日現金が必要」という緊急時の保険です。常習的に使うと利益を削るため、基本は週1回入金を軸にして、イレギュラー時だけ即時入金という設計が最も安全です。
だからこそ、基本の入金サイクル自体が早く、かつ手数料が無料である「Squareの週1回入金」が、最もコストパフォーマンスに優れた選択肢となるのです。
入金サイクルを最短化する導入・設定ステップ(地銀のまま「週1回」を確実にする)
「Squareが良さそうなのは分かった。じゃあ、どう進めれば来週から変えられるの?」ここでは、地銀ユーザーがつまずきやすいポイントを先回りして、導入から運用までを“迷わない順番”でまとめます。
まず最初にやるべきは、決済端末や周辺機器を買う前にアカウント作成と入金口座登録です。なぜなら、審査や口座確認が遅れると「端末だけ届いて現場が止まる」という最悪のパターンが起こるからです。
次に、入金サイクルを“体感”で理解するために、最初の2週間だけでいいので、カレンダーに締めと入金を書き込みます。Squareの地銀口座は「水曜締め→金曜入金」が基準になるため、週末売上が翌週金曜に入る感覚が掴めます。
ここが掴めると、仕入れ日と支払日を金曜入金後に寄せるといった実務の工夫ができ、資金繰りが一気に安定します。
また、入金を早く見せるために“売上の付け替え”を考える人がいますが、現場ではおすすめしません。タイムゾーン境界(深夜帯)の取り消しや返品処理が混ざると、予想と入金明細がズレて、逆に確認コストが増えます。
大事なのは小手先ではなく、入金リズムそのものを短くすることです。
もし「どうしても支払いが明日」という状況があり得る業態なら、最初から運用ルールを決めておきます。“即時入金は原則使わない。
ただし、①仕入れ止めの危機、②スタッフ給与の遅延リスク、③重要取引先の支払い期限”の3つだけ例外にする、といった感じです。
こうしておくと、手数料を払う判断がブレません。
【実例】週1回入金に変えたら資金繰りはこう変わる(地銀でも“空白期間”が消える)
「週1回にして本当に楽になるの?」ここは数字のイメージが湧くと一気に腹落ちします。
例えば、平均日商が8万円の店舗を想定します。現金比率が低く、キャッシュレスが中心だと、売上は立っても手元現金は増えません。
月1回入金だと、月の前半に売れた分のキャッシュが“倉庫に置かれている”ような状態になります。その間に、仕入れ・家賃・人件費は待ってくれません。
一方で週1回入金なら、売上が毎週まとめて現金化されるため、支払いの計画が立てやすくなります。特に飲食は週末に売上が立ち、週末前後に仕入れが増えがちなので、週次で回るだけで資金繰りのストレスは大きく下がります。
下の表は、あくまでイメージですが「空白期間」がどう減るかを掴むのに役立ちます。
| 状況 | 体感 | 起こりやすい問題 |
|---|---|---|
| 月1回入金が中心 | 売れているのに通帳が増えない期間が長い | 支払日が重なる月末に胃が痛くなる。仕入れ量を減らして機会損失が起きる |
| 月3回入金 | 15日前後の谷が浅くなる | 十分な業態もあるが、繁忙と支払いが重なると短期で苦しくなることがある |
| 週1回入金 | “空白期間”が最小化される | 緊急時の即時入金に頼らなくて済み、手数料のムダも減る |
この変化は、単に安心感が増えるだけではありません。仕入れを我慢しなくて良くなることで、売れ筋の欠品が減り、結果的に売上も安定します。
資金繰りが安定すると、販促やメニュー改善など「攻め」に時間を使えるようになる。ここが大きいです。
【よくある質問】地銀×キャッシュレス入金サイクルのQ&A
Q. 地銀でも本当にSquareは週1回入金ですか?
地銀を含む「その他金融機関」の場合、基本は毎週水曜日締め・同週金曜日に合算入金です。
メガバンク(みずほ・三井住友)だと翌営業日入金の条件があるため、比較記事で混乱しやすいポイントですが、地銀でも週1回で回せるのが強みです。
Q. Airペイは地銀だと月3回?月6回?どっち?
入金回数は銀行によって変わる設計があります。メガバンク条件で月6回になる場合があり、地銀などその他金融機関では月3回が基本になります。ただし、運用上は月3回でも十分に回る業態は多いです。
Q. QR決済だけ入金が遅い問題は、まだ残っていますか?
残るケースと、回避できるケースがあります。ポイントは「どのアプリ・どの仕組みでQRを処理しているか」です。運用を整理して、入金サイクルがバラけない形に寄せることで、現場の確認コストは大きく下がります。
Q. 入金が早いと、確定申告や会計処理が面倒になりませんか?
むしろ逆です。入金が月1回だと、月末に“まとめて”照合が必要になり、突合に時間が取られます。週次で入る方が、ズレが起きても原因が追いやすく、結果的に楽になるケースが多いです。
Q. 「入金が早い=手数料が高い」って本当?
一部は本当です。STORESの手動入金や、Squareの即時入金のように、スピードを買う設計があります。だからこそ、日常は無料で速い“基本サイクル”を優先して、緊急時だけ有料の早期入金を使うのが、最終的に一番安くなります。
キャッシュフローを制する者は店を制す
最後までお読みいただき、ありがとうございます。
地銀をメインバンクにしているからといって、資金繰りで不利な条件を甘んじて受け入れる必要はありません。
銀行を変える面倒な手続きをしなくても、決済端末をSquareに変えるだけで、あなたの店は「週1回入金」という心強い状態を作れます。
ここで改めて、やるべきことを一文で言うならこうです。 「地銀はそのまま、入金が速い決済に寄せて、空白期間を消す」。
もう、月末のカレンダーを見て胃を痛めるのは終わりにしましょう。今すぐSquareのアカウントを作成し、来週からの資金繰りを、あなたのコントロール下に取り戻してください。
\ 無料アカウントを作成してPOSレジを使用する/スクエアのアカウント作成はこちら
【参考文献リスト】

